
neue energie: Frau Frank, nach Jahren großer Ausbauankündigungen tritt die Wasserstoffwirtschaft in eine neue Phase: Erste Lieferketten funktionieren, zugleich werden Projekte verschoben oder verkleinert. Wie weit ist der Hochlauf?
ist seit Februar 2025 Präsidentin des Deutschen Wasserstoff-Verbands (DWV), dem sie zuvor mehr als vier Jahre als Vizepräsidentin angehörte. Mit ihrer 2022 gegründeten Firma Hydrogen Moves berät sie Unternehmen und Institutionen bei Markteintritt, Vernetzung sowie strategischer Positionierung entlang der Wasserstoff-Wertschöpfungskette.
ne: Wie kann diese Synchronisierung gelingen?
Frank: Das muss top-down geschehen. Dabei ist auch die Bundesregierung gefordert. Die Prozesse dürfen nicht in einzelnen Sektoren gedacht werden. Die Synchronisierung muss zwischen den Ministerien stattfinden. Sie müssen sich zusammenfinden und das große Ganze, die Energiesystematik des Landes, im Blick behalten.
ne: Nur ein kleiner Teil der angekündigten Elektrolyseprojekte wurde bislang realisiert. Liegt es an hohen Strompreisen, fehlenden Abnehmern, regulatorischer Unsicherheit oder Zweifeln an der Wirtschaftlichkeit?
ne: Die Bundesregierung hält am Ziel fest, bis 2030 mindestens zehn Gigawatt Elektrolyseleistung in Deutschland aufzubauen. Ist dieses Ziel noch erreichbar?
Frank: Technisch ja. Allerdings sind wir mit der aktuellen Investitionsdynamik nicht auf Kurs. Ich halte trotzdem nichts davon, das Ziel zu senken. Die Elektrolysetechnologie und die industrielle Lieferfähigkeit sind vorhanden. Was fehlt, sind ausreichend viele investierbare Projekte. Zehn Gigawatt heimische Elektrolyse schaffen industrielle Wertschöpfung und erhöhen die Versorgungssicherheit. Dennoch wird Deutschland erhebliche Mengen Wasserstoff importieren müssen. Die Bundesregierung rechnet für 2030 mit einem Importanteil von 50 bis 70 Prozent. Wir brauchen eine starke eigene Basis und breit diversifizierte internationale Lieferketten.

ne: Zeitweise war von einer geplatzten Wasserstoffblase die Rede. Wie sehen Sie diese Entwicklung rückblickend?
ne: Lange Zeit ging es darum, wie genügend grüner Wasserstoff produziert werden kann. Inzwischen wird die fehlende gesicherte Nachfrage zunehmend zum Problem. Ist der Engpass beim Hochlauf eher auf der Abnehmerseite zu suchen?
Frank: Ja, die Nachfrageseite ist weiterhin einer der entscheidenden Hebel. Und wir dürfen den Midstream, also Transport und Logistik, nicht vergessen. Entscheidend ist, wer den Wasserstoff zu welchen Konditionen langfristig abnimmt. Ein Produzent investiert nicht in eine Anlage, wenn auf der anderen Seite kein belastbarer Business Case für den Abnehmer steht. Deshalb müssen wir die Nachfrage wirtschaftlich ermöglichen und vertraglich absichern. Dazu gehören langfristige Abnahmeverträge, Leitmärkte, Quoten, Wasserstoff-CfDs (Contracts for Difference) und andere Instrumente zur Risikominimierung. Wenn Anwender keinen wirtschaftlich tragfähigen Einsatz von Wasserstoff darstellen können, wird auf Erzeugerseite keine Investitionsentscheidung fallen.
ne: Grüner Wasserstoff bleibt auf absehbare Zeit erheblich teurer als fossile Alternativen. Wie viel staatliche Intervention braucht es, damit ein Markt entsteht – und ab welchem Punkt sollte sich dieser Markt ohne dauerhafte Förderung tragen?
ne: In der Stahlindustrie offenbart sich das Dilemma besonders deutlich: Unternehmen investieren Milliarden in wasserstofffähige Anlagen, können aber bislang nur wenig grünen Wasserstoff zu wettbewerbsfähigen Preisen beschaffen. Wer soll die Preisdifferenz bezahlen – der Staat, die Industrie oder am Ende die Kunden?
Frank: Keiner allein. Wenn der Staat die komplette Differenz dauerhaft übernimmt, entsteht kein Markt. Würden wir sie allein der Industrie aufbürden, verlieren wir Investitionen und Wertschöpfung. Zahlt ausschließlich der Kunde, entsteht zu wenig Nachfrage. Deshalb müssen wir die Transformationskosten intelligent verteilen: Der Staat übernimmt zeitlich begrenzt einen Teil des First-Mover-Risikos. Unternehmen investieren in Anlagen und Effizienz. Leitmärkte, Quoten, CO₂-Bepreisung und öffentliche Beschaffung schaffen Nachfrage. Wir müssen den Zeitraum finanzierbar machen, in dem aus dieser Differenz ein wettbewerbsfähiger Markt entsteht.
ne: Das Wasserstoff-Kernnetz soll eine umfangreiche Transportinfrastruktur bieten. Bei vielen Erzeugungs- und Importprojekten ist allerdings offen, wann sie realisiert werden. Besteht die Gefahr, dass Deutschland ein Netz baut, dem für einige Jahre die entsprechenden Wasserstoffmengen fehlen?
ne: Rund 500 Kilometer bei einem geplanten Netz von etwa 9000 Kilometern – ist das angesichts des vorgesehenen Zeithorizonts nicht zu wenig?
Frank: Wir können uns immer wünschen, dass es schneller geht. Deutschland und seine energieintensiven Unternehmen werden wir aber nicht allein über das Kernnetz versorgen können. Für mich ist deshalb weniger entscheidend, ob es jetzt 10 oder 100 Kilometer mehr hätten sein müssen. Wichtiger ist das Zusammenspiel mit den zusätzlichen Strukturen, die wir brauchen, und die Frage, wie dezentrale und individuelle Bedarfe abgefangen werden.
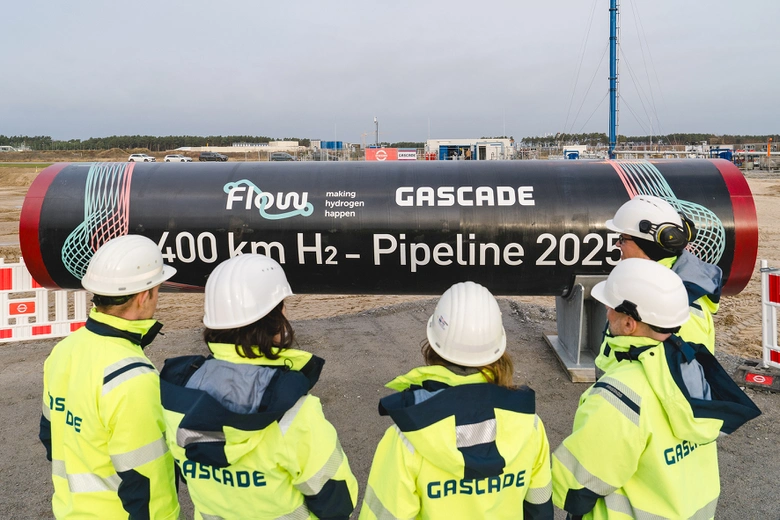
ne: Deutschland wird einen erheblichen Teil des Wasserstoffbedarfs importieren müssen. Viele der geplanten internationalen Produktions- und Pipelineprojekte befinden sich in frühen Entwicklungsstadien. Wie tauglich ist die Importstrategie?
ne: In der Chemie- oder Stahlbranche und in anderen energieintensiven Industrien gibt es Anwendungen, für die nur wenige klimaneutrale Alternativen existieren; bei Gebäuden oder Teilen des Verkehrs konkurriert Wasserstoff mit direkter Elektrifizierung. Muss Deutschland das grüne Gas auf jene Bereiche konzentrieren, in denen es alternativlos ist?
Frank: Nein. Wir müssen knappen Wasserstoff dort einsetzen, wo er den größten systemischen und wirtschaftlichen Nutzen hat. Ich halte wenig davon, heute festzulegen, welche Anwendung gewinnen darf. Natürlich haben Abnehmer mit stofflichem Wasserstoffbedarf, etwa Chemie und Raffinerien, sowie industrielle Hochtemperaturprozesse hohe Priorität. Auch Stahl gehört dazu. Wasserstoff erfüllt aber zusätzlich Aufgaben im Energiesystem, in der Speicherung, bei steuerbarer Stromerzeugung sowie in Teilen der Mobilität.
ne: Der DWV setzt auch im Verkehr und im Stromsystem vergleichsweise stark auf Wasserstoff. Kritiker halten einige dieser Anwendungen aufgrund der hohen Umwandlungsverluste für volkswirtschaftlich ineffizient. Wie sehen Sie das?

ne: Kommt für Sie ausschließlich grüner Wasserstoff infrage, oder akzeptieren Sie während des Hochlaufs auch blauen oder andere Formen CO₂-armen Wasserstoffs?
Frank: Jeder vorhandene Wasserstoff hilft uns dabei, Technologien zu erproben und die Transformation voranzubringen. Das Ziel ist grün – der Weg ist bunt. Entscheidend sind für mich Low-Carbon Hydrogen oder Ultra-Low-Carbon Hydrogen.
ne: Wenn wir auf das Jahr 2030 blicken: Woran würden Sie erkennen, dass der Wasserstoffhochlauf gelungen ist?
Frank: Mein Maßstab für 2030 ist sehr konkret: Der Hochlauf ist gelungen, wenn wir nicht mehr erklären müssen, warum ein Wasserstoffprojekt möglich ist, sondern Unternehmen mit Freude entscheiden, welches sie als Nächstes umsetzen.